

こんにちは、モルモット滋賀です。
いやー マンション市況きびし~。
金利は上がる。払える額は抑えられる。でも原価が上がっているので価格は下がらない。そんな中で「ガンガン建てよう!買おう!」とはならんですよね~。
さらに「なんか暴落!とか言われてるから待った方がいいですか?」という気持ちになれば、より売れない→値下げ圧力、という循環に入ります。金利上昇でインフレを冷やす効果出すぎだろ。韓国でも金利とマンション価格反比例してたしな~。
でもこれ、すべてのマンションに当てはまるかと言われたら、そうでもない気がしていて。今回はその辺を掘り下げて考えたいと思います!長いです。最後までどうぞ。
1. いま「下がる」と言われているのは、どの市場の話でしょうか
金利が上がった、マンションは暴落する。そんな見出しを目にする機会が一気に増えました。「東京のタワマンが数千万値下げ!」とかですね。
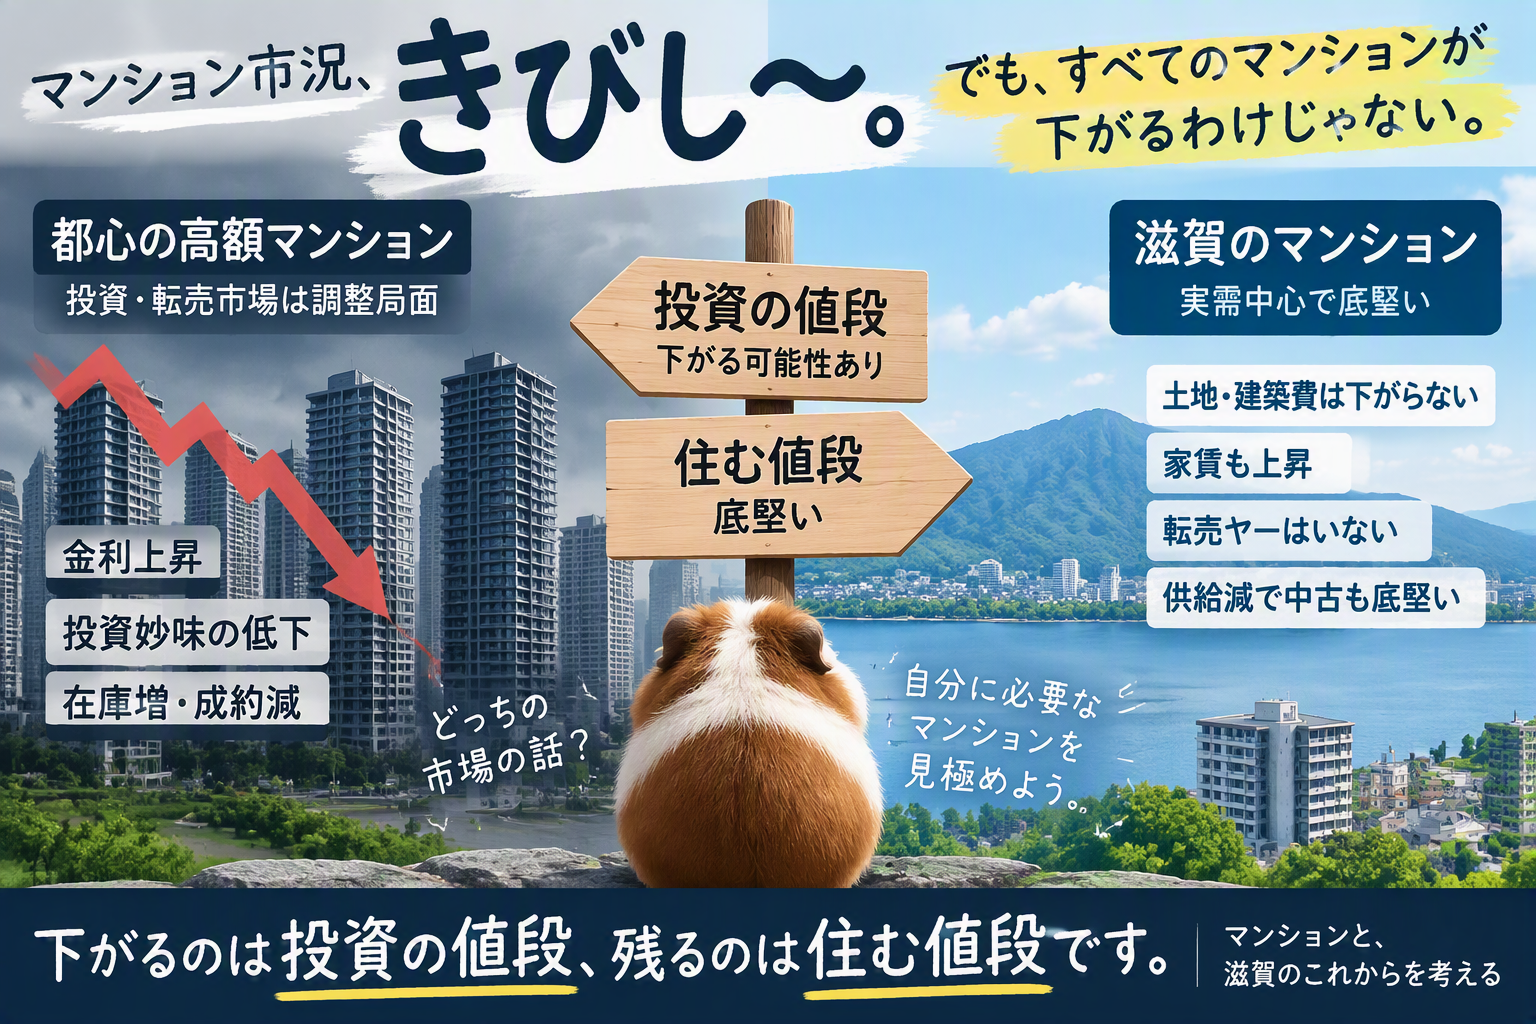
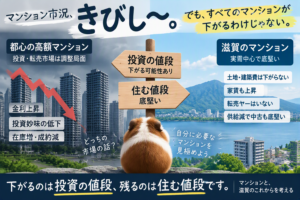
ただ、この話を読むときに最初に確かめたいのは、それがどの市場についての話なのか、ということです。下落圧力が実際にかかっているのは、投資と転売が価格を作ってきた市場。住む人が住むために買ってきた市場は、少し違うロジックで動いています。都心と地方を同じ物差しで語るのは、ちょっと違うかなと。
ポケモンカードが人気で、みんなが買いあさって、1パック300円のものが3,000円で転売されていた。それが2,500円になりました!という話です。
1パック300円の「定価」の部分は、人気のポケモンカードでも変わりません。どころか、別に人気のない、いつでも買えるカードですら製造費や運送費の都合で350円に値上げされていくかもしれない。自分が狙っているのが転売価格のポケモンカードなら今は調整局面ですが、モンスターファームバトルカードであれば欲しいうちに買っておいた方がいい。そういうことです。
(どういうこと?)
この記事はずっとこの話をします。
2. 2026年9月の金利はここまで来ています
日銀は2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました。1995年以来、約31年ぶりの水準です。長期金利(新発10年国債利回り)も9月1日に一時3.000%をつけ、こちらは約30年ぶりの3%台。
ローン側に目を移すと、フラット35の9月の最頻金利は年3.46%で、現行制度になってからの最高。変動は大手5行平均で年1.163%です。
金利はまだ上がる想定で、最終的に1.75〜2.00%くらいまでは織り込まれていると言われます。変動金利2.5%は覚悟しておいた方がいいでしょう。
「じゃあ変動は危ないから固定で」と言いたいわけではありません。今から借りる固定は既にもっと高いからです。変動2.5%で破綻するなら、固定3%台の時点で即破綻しています。総支払額がどっちが上になるかは変動の上がり方次第としか言えませんが、同じ時期に借りて、差額を運用に回して平均3%でもリターンを取れれば、固定が変動を上回ることは考えにくい。3%って今や10年国債の単年利回りで狙える数字なので、現実的な線です。変動金利の適用金利は日本MMF(絶対損しないと言ってもいいぐらい安定した運用)の金利₊0.2%程度で、団信考えるとどんな金利になっても借りて損はないという印象です。
まぁ、心をロボットにして的確にお金の置き場所をコントロールし続けられるかというと、それはそれで難しい気もしますが・・・
3. 都心の価格を作ってきたのは、転売ヤーと買取再販でした
ここ数年の都心のマンション価格は、住む人が積み上げてきたものだけではありません。現金比率の高い投資家、国内外の富裕層、そして買取再販業者が物件を短期で回転させることで形成されてきました。
相続対策で買う層にとって、1億5,000万円か1億6,000万円かは大きな問題ではない。投資家は値上がりを見込んで買うので価格は二の次。円安が続けば海外の買い手には割安に映る。結果として、実需が買える価格とはまったく別の値付けが成立していました。
1億円の部屋が1億2,000万円で売れるなら、借金して仕入れて売れば、自己資金ほぼゼロで2,000万円の儲け。すごい時代です。
買う側にも「1億2,000万で買っても1億3,000万で売れるなら欲しいなあ。5,000万の部屋だとそこまで値上がりしないし、立地も悪いしな お金がなければ銀行が貸してくれるし。これが不動産と株の違いだよな~」という心理が働いていました。
買いが買いを呼ぶ。実態を無視した値上がり。バブルと言っていいと思います。
4. 金利上昇は、まず転売プレイヤーの採算を壊します
この構造に最初にひびを入れるのが金利です。
買取再販や短期保有は、在庫を抱えている期間そのものが借入コストです。金利が上がれば、売れるまでの時間が直接損益に効いてくるので、彼らは早めに手を引きます。
実際、都心3区(千代田・中央・港)の中古在庫は2026年8月時点で5,197件、前年比+58.1%。一方で成約件数は154件、前年比-38.9%で、この1年で最低。売出価格の平均1億8,977万円に対して成約価格は1億4,175万円と、値札と実売の差は約4,800万円あります(東日本レインズの集計)。売り手が強気を崩さない一方で、買い手が付いていない状態です。
1億円の部屋を売り出しても、以前みたいに業者が買わない。実需層も「あれ、1億で買っても次の買い手いない感じ?なら無理せずで・・・」と手を引き始めます。というより、1億円出せる家庭は少ない。限られたプレーヤーの中で少ない需要を取り合うようになれば、価格にはマイナスに働きます。
転売ヤーとまではいかなくても、5年程度で引っ越しを繰り返し、売ったお金を原資にさらに付加価値の高いマンションを買っていく「やどかり投資」も、先がなくなれば「今の部屋で引っ越しは終わりにしよ」となります。
マンションもポケモンカードも、「この値段で欲しい!」という人がいなくなれば、そこが天井です。高価なマンションは実需で買う人も資産価値をものすごく重視するので、そこが怪しいとなれば手を引いちゃう。
一方で、地方の板状マンションは住むために買うので、「別にずっと住むし、いくらになろうが関係なくね?売ったとしても次の家も高いべさ」のスタンスの方が多いです。戸建ても基本そうですね。
5. 債券利回りが上がると、投資としての合理性があやしく
投資家目線ではもっと単純な話になります。
国債で3%近い利回りが取れる世界で、キャップレート4%前後の不動産に残るリスクプレミアムはごくわずか。超都心なら表面利回り3%切りすらあります。管理も空室も修繕もある資産が、放っておける債券とほとんど変わらないのであれば、あえて選ぶ理由がない。滋賀のような地方だと表面利回り5~6%ぐらいでまだ健全です。儲からないけど買う!という水準は今後の値上がり大前提で値付けされているということで、投資的側面が高いということです。
つまり今後の投資用マンションは、さらなる値上がりを前提にしないと合理性が成立しなくなります。
キャップレートが4%から5%に1ポイント上がるだけで、理論価格は2割下がる計算です(3%→4%なら25%)。この重力に、投資マーケットは抗えません。家賃が上がらないと投資価値は戻らない。家賃も上がってはいますが、数年で2倍とかそんな勢いではないので、ちょっと苦しいですね。金利も管理費も高くなってるし・・・
こういう話をすると、必ず出るのがこれです。
「ほら見たことか、家を1億円で買うならS&P500に入れた方が儲かる!持ち家はダメだ!」
でも家は有価証券と違って、借り入れができます。そして住む家はどっちにしろ必要です。ボロアパートに住んでそれをよしとし、1億円キャッシュを持っていて一括で買えるならS&P500の方がいいとは思いますが、たいていの方はそういう状況ではないでしょう。
1億円分のS&P500の配当金で、1億円のマンションの家賃(利回り4%なら年400万円)は到底払えません。値上がり分を売れば賄えますが、それは取り崩しなので、ちょっとイメージと違う。「1億円をロックした代わりに家賃無料でタワマンに住める」と考えれば・・・韓国のチョンセ(大家にめっちゃ高い保証金を預けて家賃はタダ、大家は運用で儲けて、退去時に額面で返す)みたいなものですね。1億円ロックもったいないかも?まぁ手元に1億円あればいろいろ選択肢は確かにある。賃貸か購入かはもう売ったときにいくらか?が全てなのでなんともいえません。
実際は「お金はない。でも1億円の部屋に住みたい」という前提でどうお金を調達し、どう使うかと考えたら、住宅ローンはかなり分のいい調達手段です。国が借りるのと同じぐらいの金利で借りれて保険までついてくるってやばくね?個人住宅ローン優遇されすぎてびびります。
ただ、業者がビジネスとして買取再販をやるには厳しい市況だと言わざるを得ません。仕入れて売れなかったら維持費と高金利が積み重なり、最終的に原価割れで売ることになれば会社が潰れてしまう。
6. 最後に買うのは実需です。そして「払えない」ではなく「借りられない」になります
では投資家が引いた後、誰が買うのか。最後に残るのは実需です。
ところが、その実需に金利上昇がもっとも効いてくるのは月々の返済額ではなく、借入可能額そのものです。35年返済で試算すると、金利が0.5%上がると借りられる額は約8%減り、1%上がれば約15%減ります。年収600万円の会社員なら、4,500万円借りられていたものが3,800万円台まで縮む計算(目安)。ペアローンでの与信の限界も1億円前後と言われ、都心の高額帯はちょうどそこで息切れを起こしています。
払えないのではなく、借りられないのです。年収1000万の借り入れ限界はもはや7000万円です。
借りるためには頭金が必要ですが、ペアローンで億ションを買う層は、頭金があれば運用でもっと稼げると知っています。「手持ちの資産を使ってでもこのマンションに住みたいか?資産価値的には有価証券より有利なのか?」と考えて、たいていの方は「もっと安い家でもいいのではないか」「賃貸で様子見しよう」となることでしょう。
7. 不安は、価格より速く伝播します
在庫が増え、値引き事例が出て、「もう少し待てば下がるらしい」という空気が共有されると、買い手は一斉に足を止めます。価格が実際に下がるより先に、買い控えの方が速く広がる。首都圏の中古成約件数は2026年4〜6月期に前年同期比マイナスへ転じ、7四半期ぶりの減少となりました。
ただし、これは値下がりが確定したという話ではありません。動きが止まっているだけで、取引が細れば統計上の価格はむしろ動かなくなります。アメリカとかそうですね。固定金利メインなので住み替えると高いローンになるから誰も売らない市場が動かない。だからといって値下がりしてるわけでもない。この二つを混同しないことが大事です。
投資的な売買が冷えると、実需的な数千万円のマンションにも警戒感は広がりますが、大きな影響は出にくい。必要ならば買うしかないし、払える(借りられる)金額だからです。
8. 一方で、底はあります。土地代と建築費は下がりません
どれだけ需要が冷えても、マンションには原価という下値があります。土地代と建築費です。そして建築費は、いま下がる見込みがありません。
建設工事費デフレーター(住宅総合)は2026年4月で134.4、前年同月比+4.0%、この10年で+34.4%。東京の集合住宅(RC造)の工事原価指数は2026年8月で146.7と、直近でもまだ上がり続けています。背景は資材高と労務費。公共工事設計労務単価も10年以上連続で上がっていて、景気次第で戻る類の数字ではなく、構造的なものです。
新築マンションを建てるための費用は坪単価150万円から、タワーであれば250万円ともいわれており、もうこの時点で滋賀の価格限界点に近い。地方でも滋賀でも人件費はちょっと違うかもですが、素材の価格は同じです。そこに土地代や販管費が乗っかりますし、それらの費用もかさんでいます。
となると、坪単価250万円で売り出すことは不思議でもぼったくりでもありません。なるべく滋賀の方の相場観にあわせて、仕様を落としてでも金額を調整して売っているのが現状です。
9. 賃料も上がっています
原価の話は、住むコスト全体にも及んでいます。
この30年ほど、「賃料は年月が経てば下がるもの だって古くなってるから」という前提が共有されてきました。しかし修繕費や人件費といった賃貸経営のコストが軒並み上がり、今の賃料水準では経営が成り立たないという声が出始めています。買う価格が高すぎることで賃貸需要も増えていて、賃料は上昇トレンドに入りつつある。
買うコストも借りるコストも底上げされている。これが実需マーケットの現在地です。
家賃、まじたけえです。
大家さんも維持管理費・修繕費・金利支払いでひーひーで、ずっと同じ価格、ましてや「古いから値下げ」なんて言ってられない状況です。住宅ローンの支払額は契約通り35年続きますが、賃料はどうなるかわかりません。築年数が経っているのに「入居時から値上げを・・・」と打診された店子は多いでしょう。普通借家なら断ることはできますが、本気を出して裁判されたら負けることもあります。断固値上げ拒否の店子の修理を率先してやりたいと思うでしょうか。居直りにも限界があります。
そして賃貸の魅力である「引っ越しやすさ」も、引っ越しのタイミングで値上がりした家賃を受け入れざるを得ないわけで。都心部は特に、ファミリーマンションだと将来の家賃上昇を見込んで定期借家にするケースが増えてきました。普通借家の分譲賃貸でファミリーが住める部屋は、選択肢がかなり限られています。住みたい家に住めなければ意味がない。何らかの形で家賃上昇は受け入れざるを得ないでしょう。
10. 抜けたのは投資の旨みであって、住む需要ではありません
ここまでを整理します。
金利上昇によって失われたのは、マンションが持っていた投資商品としての旨みです。期待利回りが上がった以上、投資色の強いタワーマンションには調整余地があります。
しかし、人が住む場所を必要としなくなったわけではありません。実需の需要は消えておらず、そこに下がりようのない土地代と建築費が乗ります。投資の値段は剥がれ落ちますが、住む値段は原価と、じわり上がる賃料に支えられて残ります。
この二層構造を分けて見れば、「暴落」という言葉が雑すぎることがわかります。
ポケモンカードが3,000円から2,500円になったとしても、定価300円が下がるわけではない。もちろん本当に需要がなくなれば、定価の値下げや1パックの中身を豪華にしたり、最悪販売をやめてしまう→既存カードの価値上昇?はあるかもですが、そこまではいってないという感じです。ポケモンカードで儲けたい大人は減っても、遊びたい子供は常にいるのです。
11. 滋賀には、そもそも転売ヤーがいません
そして私たち滋賀の話です。
結論から言えば、ここは今回の調整はあまり関係ないと思っています。投機的な買い手が価格を押し上げていないので、投機が剥落することによる下げも起きません。
数字を見ると、滋賀県の新築は2026年上半期の供給が227戸、平均4,356万円、㎡単価70.3万円で前年比+15.8%と上がっています。ただし契約率は上半期61.7%、8月単月では17.6%まで落ち込みました。中古の㎡単価も前年比プラスで、水準は全国平均のおよそ6割(目安)。
価格は下がっていないが、売れてもいない。それが地方の実像です。
売れなくても安くしません。そこから先は原価割れだし、別に持っていても耐えられる大きな会社が今やデベロッパーのメインストリームで、「売れぬなら売れるまで待とう住友不動産」が業界スタンダードです。中古価格もそれに従うので、中古の下落も見受けられません。慌てて値下げしているような転売ヤーが市場にいないのです。いたとしても事情がある個人くらいで、相場への影響は限定的です。
12. 新築は原価ギリギリでも高いままです。売れないなら供給を止めます
ではなぜ、売れていないのに価格が下がらないのか。
デベロッパーが値下げではなく供給停止を選ぶからです。原価が上がりきった状態で値下げすれば赤字が確定する。それなら造らない方がまし、という判断になります。首都圏の新築供給は2025年度に2万1,659戸まで減り、1973年度以降の最少を更新。近畿圏の2026年8月も517戸で、8月としては1993年以来の低水準です。価格が調整されるのではなく、市場そのものが縮んでいます。
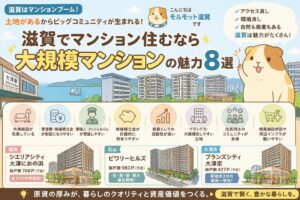
滋賀では今こそ、ちょっと前の「世の中はマンションブーム!!滋賀は新たなサンクチュアリ!駅前にこんな土地が!京都では絶対むりだぞこの立地に大規模マンション!」の波で超供給過剰になっていますが、これが引いたら次がいつなのかわかりません。新築を買うなら、ある意味今しかないんじゃないかと思っています。
「高すぎるんだよ!」と言われているビワリーヒルズこと関西圏最大級・JR新快速停車駅・駅徒歩1分プロジェクト(仮名)ですが、原価などを考えると、現在の販売価格坪単価約220〜330万円のレンジは「まぁ・・・滋賀にしては高いけど、新築でこれより安くってのは無理だろう・・・立地もすげーいいし・・・新快速停車の琵琶湖線で駅目の前だからな・・・値付けするならここしかないだろう なんかオサレなデザイナーズマンションだし・・・」という印象です。
一方で、土地が安かったのかブランズシティ大津京はメインは5000万台なかごろですが、3LDKで4,000万円台中ごろの販売もあるなど目に優しめの価格です。「まぁ湖西線だし・・・」と思われがちですが、大津京は琵琶湖線各停と利便性はそう大差ないと思っています。琵琶湖あんまり見えないけど。
また、販売継続中のシエリアシティ大津におの浜も、60㎡代でよければ3,000万円台と、まだ建築費急騰前のマンションということで選択肢に入ってきています。売り出し当初はパンダ部屋で2,000万円台すらあったマンションですが、「売れるまで待とう」で「4,000万円で新築!?安くないですか?共用部も豪華だし!」と再評価されてきています。ただし新快速は止まらないし、駅徒歩7分(しかも成瀬がパトロールしている坂道で歩道がしょぼい)と、前述2つに比べると立地は弱め。琵琶湖や大型スーパーが3つも近くて過ごしやすい、好きな土地ですけどね。共用施設も豪華だし琵琶湖を身近に感じられるし。私は西側が売り出されて全部完売するまで、シエリアシティ大津におの浜を応援します!立体駐車場だし!
滋賀で新築マンションを探すなら、この3つは見てほしいです。駅チカのランドマークマンションは、どんな時代も変わらぬ価値です。もうこんな豪華な造りは滋賀では難しいかもしれないですし、10年後20年後に登場しても、ライフステージが変わっているでしょうから。
詳しい価格は資料請求をお願いします!
13. 供給が止まると、行き場をなくした需要が中古へ流れます
供給が絞られれば、新築を諦めた層は中古へ回ります。中古の在庫が薄い地方では、この流入がそのまま中古価格を押し上げる。そして中古が上がることで、新築の高い価格もまた正当化される。供給縮小と中古上昇が互いを支え合う循環です。
「金利が上がって需要が減ったはずなのに、価格が落ちない」という一見おかしな状況は、この循環で説明がつきます。減っているのは需要だけでなく、供給も同じだけ減っているからです。
滋賀の人口、特に大津市・草津市の中心部は関西でも珍しく増えていますし、高収入な大手メーカーの新設工場も多く、なかなか底堅いのではないでしょうか。草津駅前は大阪まで10分ぐらいのマイナー駅ともう大差ありません。
14. ここから下に行くには、デベロッパーの倒産が必要です
では、さらに本当に価格が下がるのはどういうときか。
事業者が資金繰りに耐えられなくなり、原価割れでも投げ売りするしかなくなったときです。それが起きたのがリーマンショックですね。デベロッパーもお金を借りて建築して、売ったお金で返済するので、売れなければ投げ売りするしかなかった。
でも今のマンションデベロッパーは、そこそこ耐えられる業者がほとんどではないでしょうか。長期的な販売は覚悟して計画しているはずです。裏を返せば、そこまでいかない限り、価格は原価に貼り付いたままです。
金融庁が40〜50年といった超長期ローンへの監視を強め、地銀の不動産融資にも警戒感が示されているという話もあります。融資の蛇口が締まる方向のシグナルは確かに出ている。ただ、今はまだ破綻フェーズではない、というのが私の見立てです。
もっとも、買取再販や、リノベして付加価値をつけて販売する小さな業者は今けっこうきついと思いますし、そういったところが投げ売りするのはありえます。都心部で高級物件の値下がりが激しいのは、こういう業者が手を引いている影響がかなり大きいと思います。まぁ滋賀にはそこまで影響ないでしょう。投資的な建物、賃貸アパートや高級タワーはともかく、滋賀の一般的なファミリーマンションからすれば、焦って売らなくてもいいって感じですね。
買う方からしたら「インフレで生活苦しいが、マンションは高いままだなあ・・・」ってことですが・・・
15. で、本音は?
滋賀のマンションを検討している人は、必要になったから検討していて、「将来的に値崩れもできたら抑えたいなあ」くらいの考えの方が多いと思います。家が必要なら買うしかないですし、今の値付けは過熱という感じでもありません。供給過剰や金利上昇といった要素はあるものの、「じゃあ安く売ります」ってわけでもない。
「金利が高いから安くして!」
いうても、前のオーナーは「いや、わしらも次の家買うのに金利高いから同じやで」ってなりますし、デベロッパーは原価がかかってるから、じっくり売り出すでしょう。
じゃあ狙い目はどこか。
あるとすれば、買取再販業者が古いマンションをリノベして再販している部屋で、焦って安く値下げしたところを叩くくらいですかね。(新築の転売ヤーは滋賀にはほぼいません)業者は金利支払いや決算など資金繰りの都合で「ここまでに売れなければまずい」というのはあるので、タイミングをよく見て指値してみるのは面白いかもしれません。内装は新築の駅前のマンションが1千万円台で買えますよ。
もう一つは、さっき書いた通り、新築は「次」がいつ来るかわからないということ。今の供給過剰は、数年前の「滋賀は新たなサンクチュアリ!」の遅れて来た波です。この波が引いた後、同じ立地・同じ仕様の新築が滋賀に建つ保証はどこにもない。「下がるのを待つ」という戦略は、地方においては特に分の悪い賭けになります。待っている間に建築費が下がってくれる見込みがないし、家賃はやっぱり上がっていますからね。そしてこんな立派な駅前大規模マンションが登場するのはいつになることやらです。
まとめ:下がるのは投資の値段、残るのは住む値段です
- 「暴落」の見出しを見たら、まずどの市場の話かを確かめる。都心の投資用と地方の実需用は別のゲーム。
- 政策金利1.25%、長期金利3%、フラット35は3.46%。将来変動2.5%は覚悟しておく。ただし「だから固定」ではない。ここはじっくり検討。
- 都心の高額帯を作ったのは転売・買取再販・富裕層。金利上昇で最初に採算が壊れるのは彼ら。
- 国債3%の世界では、利回り4%の不動産に投資の合理性は残らない。価格か賃料の値上がり前提でしか買えない。地方マンションはまだ利回り高いから価格合理性はある。
- 実需に効くのは返済額より借入可能額。金利1%上昇で約15%縮む(目安)。
- 不安は価格より速く広がるが、取引が止まるだけで値下がりが確定するわけではない。
- 底はある。建築費はこの10年で+34%、いま下がる見込みなし。
- 家賃も上がっている。買うコストも借りるコストも底上げ。
- 滋賀には転売ヤーがいないので、剥がれる投機分もない。売れなくても値下げせず、供給を止めるのが今のデベロッパー。
- 新築の「次」はいつ来るか不明。下がるのを待つのは地方では分の悪い賭け。
- 狙い目があるなら、資金繰りに追われた買取再販業者のリノベ再販。指値は面白い。
おわりに
長くなりました。ここまで読んでくださった方、本当にお疲れさまです。
最後にひとつだけ。金利のニュースに振り回される前に、自分が見ているのがどちらの市場なのかを、もう一度確かめてみてください。ポケモンカードの転売価格を見て、モンスターファームのカードを買うのをやめる必要はないのです。モンファのカードは徹底して避けの相手デッキ切れ狙い戦法が好きです。
(やっぱりどういうこと?)
今んところですが・大阪都心タワマン→値下げが目立つ 元が高すぎ
・滋賀のマンション→値上がりとまらずで掲載が続く 長期掲載化している 適切な価格は即売れる
という感じですね。この地方はまだいけます!がどこまで続くかはわかりませんが、大阪都心タワマンのような値崩れや撤退はほとんど見受けられないという印象です。
- X(Twitter)もやっています滋賀の良さや中古マンション情報などをサクッとお伝えします!
※本記事は個人の見解であり、特定の物件や金融商品の購入を勧めるものではありません。金利・価格・販売状況は執筆時点(2026年9月)のもので、今後変わります。住宅ローンや税務の判断は、必ず金融機関・専門家にご確認ください。
[スムラボ編集部より] 本ブログ記事の情報は投稿日時点のものです。現在の販売情報は物件公式サイトをご参照下さい。
スムラボ記事
- 成瀬は天下を取りに行く!聖地膳所とモデルになったマンションを紹介!
- ミニマリスト的生き方、狭い部屋でも大丈夫! ~物欲と心の整理術、そして住宅選びの新たな視点~【モルモット】
- 琵琶湖から見る滋賀のマンションたち - ミシガンクルーズ & LAGO大津体験記【モルモット】
- 【保存版】中古マンションを買うとき、SUUMOには載っていないけど絶対確認すべきこと19選【モルモット】
- 高騰する京都市内を脱出し「滋賀県大津市におの浜」はどうなんだい?西武大津店跡地のBIGプロジェクト『シエリアシティ大津におの浜』【kyoto1192】
- 滋賀県 住みやすい街はどこだ? 大津駅 草津駅 南草津駅 膳所駅 石山駅・・・主要駅徹底紹介!【モルモット】
- シエリアシティ大津におの浜 ブランズシティ南草津 プラウドシティ大津京 2023年注目のマンションBEST3【モルモット】
- シエリアシティ大津におの浜 レビュー① 〜立地 ブランド 資産価値 事前説明会編〜 【モルモット】
- シエリアシティ大津におの浜 レビュー② 〜共用施設編〜【モルモット】
- 新築マンション購入!入れてよかったオプション 保険 サービスなど【モルモット】
記事に出てきた物件の掲示板
公式サイトもチェックしよう!

- 滋賀県大津市におの浜2
- JR東海道本線(琵琶湖線) 膳所 駅 徒歩7分
- 1LDK+2S(納戸)~3LDK
- 59.36m2~79.05m2
- 60戸/総戸数 708戸













記事にコメントする